Defesa em auto de infração tributário: prazos, etapas, provas e estratégias
André Moraes, advogado, OAB/RJ nº 255.247, sócio da mbc. Advogados
Publicado em Atualizado em Leitura de cerca de 22 min
O que é uma defesa em um Auto de Infração
A defesa em auto de infração tributário é a impugnação: o pedido, dirigido à própria administração, para que um órgão de julgamento revise o lançamento antes que ele se torne definitivo. No processo federal, o prazo é de 20 dias úteis contados da ciência do auto, conforme o art. 15 do Decreto nº 70.235/1972, na redação dada pela Lei Complementar nº 227/2026. Estados e municípios seguem leis próprias, com prazos e formas de contagem diferentes.
A impugnação não serve apenas para discutir o mérito. Enquanto pendente, ela suspende a exigibilidade do crédito (art. 151, III, do CTN): o débito não pode ser inscrito em dívida ativa nem executado, e a empresa preserva o direito à certidão positiva com efeitos de negativa (art. 206 do CTN). Em contrapartida, a matéria não contestada e a prova não juntada no prazo tendem a ficar fora da discussão (arts. 16, § 4º, e 17 do Decreto nº 70.235/1972).
Situação prática: as primeiras 48 horas
Uma distribuidora recebe, na Caixa Postal do e-CAC, um auto de infração de PIS e Cofins. A fiscalização glosou créditos sobre fretes e serviços, aplicou multa de ofício de 75% e somou juros pela taxa Selic. O financeiro quer saber se deve pagar com desconto; o jurídico ainda não leu o relatório fiscal.
A decisão correta depende de providências que cabem em dois dias úteis:
- Fixar a data de ciência. No domicílio tributário eletrônico, a ciência ocorre na consulta à mensagem ou 15 dias após o registro de entrega, o que vier primeiro (art. 23, § 2º, III, do Decreto nº 70.235/1972). A partir dela, conte os 20 dias úteis da impugnação e anote, em separado, os 30 dias corridos da redução de 50% da multa (art. 6º, I, da Lei nº 8.218/1991).
- Baixar o processo inteiro. Auto, Termo de Verificação Fiscal, demonstrativos de cálculo, termos de intimação e as respostas dadas durante a fiscalização. Boa parte das defesas nasce das contradições entre esses papéis.
- Identificar todos os autuados. Sócios, administradores ou empresas do grupo incluídos como responsáveis recebem ciência própria e podem impugnar o crédito e o próprio vínculo de responsabilidade (Súmula CARF nº 71).
- Verificar se há ação judicial sobre o mesmo tema. A ação com o mesmo objeto implica renúncia à discussão administrativa (art. 38, parágrafo único, da Lei nº 6.830/1980; Súmula CARF nº 1).
- Preservar a prova. Suspender descartes, reunir SPED, notas, contratos e comprovantes do período e concentrar a comunicação com o Fisco em um responsável.
- Medir o impacto imediato. Certidão fiscal, contratos públicos, garantias bancárias e, se houver multa qualificada, a representação fiscal para fins penais, enviada ao Ministério Público após a decisão administrativa final (art. 83 da Lei nº 9.430/1996).
Com essas etapas cumpridas, a escolha entre pagar, parcelar ou impugnar passa a ser feita com números e prazos conhecidos.
Base normativa atualizada
O que é o auto de infração e para que serve
O auto de infração é o instrumento do lançamento de ofício. Nele a autoridade verifica o fato gerador, identifica o sujeito passivo, calcula o tributo e propõe a penalidade (art. 142 do CTN). No processo federal, deve conter a descrição do fato, a norma infringida, a penalidade e a intimação para cumprir a exigência ou impugná-la em 20 dias úteis (art. 10 do Decreto nº 70.235/1972).
O auto tem dupla função: formaliza a exigência e abre a oportunidade de defesa. Cada requisito do art. 10 é, por isso, um ponto de controle da impugnação. A LC nº 236/2026 incluiu no CTN requisitos mínimos do auto, como a descrição clara dos fatos e a sua subsunção ao dispositivo infringido (art. 208-B), que todos os entes devem adotar em até dois anos (art. 211-B).
Fiscalização, lançamento e processo contencioso
| Fase | Marco inicial | O que acontece | Efeito para a empresa |
|---|---|---|---|
| Fiscalização | Primeiro ato escrito da autoridade, com ciência do contribuinte (art. 7º do Decreto nº 70.235/1972) | O Fisco intima, colhe documentos e apura fatos; ainda não há crédito constituído | Perde a espontaneidade; os atos valem por 90 dias, prorrogáveis (art. 7º, §§ 1º e 2º) |
| Lançamento | Ciência do auto de infração ou da notificação de lançamento (arts. 9º e 10) | A exigência é formalizada (art. 142 do CTN) | Abre o prazo para pagar com redução ou impugnar; a decadência deixa de correr |
| Contencioso | Protocolo da impugnação, que instaura a fase litigiosa (art. 14) | Julgamento em até três instâncias, com contraditório e prova | Exigibilidade suspensa até a decisão definitiva (art. 151, III, do CTN; art. 42 do Decreto) |
Normas que regem a defesa federal
| Diploma | Dispositivos e redação vigente | Uso na defesa |
|---|---|---|
| CTN (Lei nº 5.172/1966) | Arts. 142 e 145 (lançamento e sua alteração por impugnação); art. 151, III e § 2º (suspensão da exigibilidade por impugnações, recursos e manifestação de inconformidade, sem exigência de caução); arts. 150, §§ 4º a 6º, e 173 (decadência); art. 206 (certidão); arts. 150 e 151 na redação da LC nº 236/2026 | Validade do lançamento, decadência e efeitos da defesa |
| Decreto nº 70.235/1972, com a redação da LC nº 227/2026 | Arts. 5º e 5º-A (contagem e suspensão de 20 de dezembro a 20 de janeiro); arts. 15 e 33 (impugnação e recurso voluntário em 20 dias úteis); arts. 16 a 18 (conteúdo da defesa, preclusão e perícia); arts. 59 e 60 (nulidades) | Rito, prazos e limites da defesa |
| Lei nº 9.430/1996 | Art. 44 (multa de ofício de 75%; qualificada de 100%, ou 150% na reincidência, na redação da Lei nº 14.689/2023); art. 83 (representação fiscal para fins penais) | Discussão da penalidade |
| Lei nº 8.218/1991 | Art. 6º (redução da multa de ofício em 50%, 40%, 30% ou 20%, conforme o momento e a forma de pagamento) | Custo de pagar ou parcelar |
| LC nº 236/2026 | Normas gerais de processo administrativo fiscal no CTN (arts. 208-A a 208-J) e teto de multas (art. 113-A) | Parâmetros nacionais para todos os entes |
| Lei nº 6.830/1980 | Art. 38, parágrafo único (ação judicial implica renúncia à via administrativa) | Escolha da via |
Distinções por ente, tributo e rito
Desde 4 de setembro de 2026, a LC nº 236/2026 incluiu no CTN normas gerais de processo administrativo fiscal para todos os entes. Entre elas estão impugnação e recursos em 20 dias úteis, suspensão de fim de ano, duplo grau obrigatório para entes com mais de 100 mil habitantes e vedação de recurso hierárquico contra decisão definitiva favorável ao contribuinte (arts. 208-A, 208-C e 208-D do CTN). União, Estados, Distrito Federal e municípios têm dois anos para adaptar suas leis (art. 211-B); sem adaptação, os arts. 208-A a 208-J passam a ser aplicados diretamente (parágrafo único). Em princípio, as leis de cada ente seguem em vigor durante a transição.
| Item | União | Estado do Rio de Janeiro | Município do Rio de Janeiro |
|---|---|---|---|
| Tributos típicos | IRPJ, CSLL, PIS, Cofins, IPI e contribuições previdenciárias | ICMS, ITD e IPVA | ISS, IPTU e ITBI |
| Norma do processo | Decreto nº 70.235/1972 | Decreto-Lei nº 5/1975 (arts. 205 a 272) e Decreto nº 2.473/1979 | Decreto nº 14.602/1996 |
| Prazo de impugnação | 20 dias úteis | 30 dias (Decreto nº 2.473/1979, art. 25, III) | 30 dias como regra; 60 dias no lançamento de IPTU (art. 27, II e IV) |
| Contagem | Dias úteis para impugnação e recurso voluntário | Dias úteis para os prazos processuais (DL nº 5/1975, art. 207, § 1º, na redação da Lei nº 9.789/2022) | Dias úteis no processo contencioso, exceto prazos de pagamento (art. 28, § 2º, na redação do Decreto nº 55.187/2024) |
| Primeira instância | DRJ | Junta de Revisão Fiscal (DL nº 5/1975, art. 246) | Coordenadoria de Revisão e Julgamento Tributários (art. 91) |
| Segunda instância e prazo do recurso | CARF, 20 dias úteis | Conselho de Contribuintes do Estado, 30 dias (DL nº 5/1975, art. 250) | Conselho de Contribuintes do Município, 30 dias (arts. 101 e 103) |
Na dúvida sobre a contagem, adote a data mais curta: o risco de intempestividade é assimétrico.
O tributo e o rito também mudam a defesa:
- CBS: segue o Decreto nº 70.235/1972, com recurso especial em 10 dias úteis, restrito à legislação da contribuição (art. 37, § 5º).
- IBS: tem processo próprio, conduzido pelo Comitê Gestor, com impugnação em 20 dias contados em dias úteis (LC nº 227/2026, arts. 62 e 67, § 1º).
- Compensação não homologada: a defesa é a manifestação de inconformidade, em 30 dias corridos; o recurso ao CARF segue em 20 dias úteis (Lei nº 9.430/1996, art. 74, §§ 7º, 9º e 10).
- Pagamento com redução: no Estado do RJ, implica renúncia expressa à defesa (Decreto nº 2.473/1979, art. 81); no ISS do Município do Rio, a redução da multa chega a 70% no pagamento em até 30 dias da ciência (Lei nº 691/1984, art. 51-A).
Etapas e prazos do processo federal
A tabela reúne os prazos vigentes em outubro de 2026. A regra geral é a contagem em dias corridos, salvo disposição em contrário (art. 5º, I, do Decreto nº 70.235/1972); a tabela indica quais prazos correm em dias úteis.
| Etapa | Prazo | Quem julga ou recebe | Fundamento | Efeito |
|---|---|---|---|---|
| Ciência do auto | Marco inicial; no DTE, data da consulta ou 15 dias após a entrega | Unidade da Receita Federal | Art. 23, § 2º | Abre os prazos de pagamento e de defesa |
| Pagamento com redução de 50% da multa (40% se parcelar) | 30 dias corridos da ciência | Receita Federal | Lei nº 8.218/1991, art. 6º, I e II | Encerra a discussão do valor pago |
| Impugnação | 20 dias úteis da ciência | DRJ (turma ou julgador singular) | Arts. 14 e 15 | Instaura o litígio e suspende a exigibilidade |
| Recurso voluntário | 20 dias úteis da ciência da decisão | CARF | Art. 33 | Efeito suspensivo |
| Recurso de ofício | Na própria decisão que exonerar mais de R$ 15 milhões | CARF | Art. 34; Portaria MF nº 2/2023 | A exoneração só se firma após o CARF |
| Pagamento com redução de 30% da multa (20% se parcelar) | 30 dias corridos da ciência da decisão da DRJ | Receita Federal | Lei nº 8.218/1991, art. 6º, III e IV | Alternativa para quem perdeu na primeira instância |
| Embargos de declaração | 5 dias úteis da ciência do acórdão | Turma do CARF | RICARF, art. 116, § 1º (Portaria MF nº 1.398/2026) | Saneiam omissão, contradição ou obscuridade |
| Recurso especial | 15 dias corridos; 10 dias úteis na CBS | Câmara Superior de Recursos Fiscais | Art. 37, §§ 2º e 5º | Cabe só por divergência entre colegiados |
| Decisão definitiva | Quando não houver recurso cabível ou interposto | Último órgão que decidiu | Art. 42 | Cobrança ou arquivamento |
Julgamento em primeira instância. A impugnação é julgada por uma Delegacia de Julgamento da Receita Federal (DRJ), órgão da própria Receita (art. 25, I): por turma ou, até 60 salários mínimos, por decisão monocrática. No contencioso de pequeno valor, de até 60 salários mínimos, o caso termina na DRJ: o recurso é julgado em última instância por órgão colegiado da própria Delegacia, sem acesso ao CARF (Lei nº 13.988/2020, art. 23, I e parágrafo único).
Recursos. O CARF, órgão paritário do Ministério da Fazenda, tem a atribuição de julgar "recursos de ofício e voluntários de decisão de primeira instância, bem como recursos de natureza especial" (art. 25, II). Nos colegiados da DRJ e do CARF é assegurada sustentação oral (art. 25, § 12), e as súmulas do CARF devem ser observadas pelos julgadores (art. 25, § 13). No empate, prevalece o voto de qualidade do presidente da turma, conselheiro da Fazenda; se esse voto decidir a favor da Fazenda, excluem-se as multas e cancela-se a representação fiscal para fins penais (art. 25, §§ 9º e 9º-A). Nesse caso, a manifestação para pagar em 90 dias exclui os juros de mora até o acordo, com pagamento em até 12 parcelas (art. 25-A).
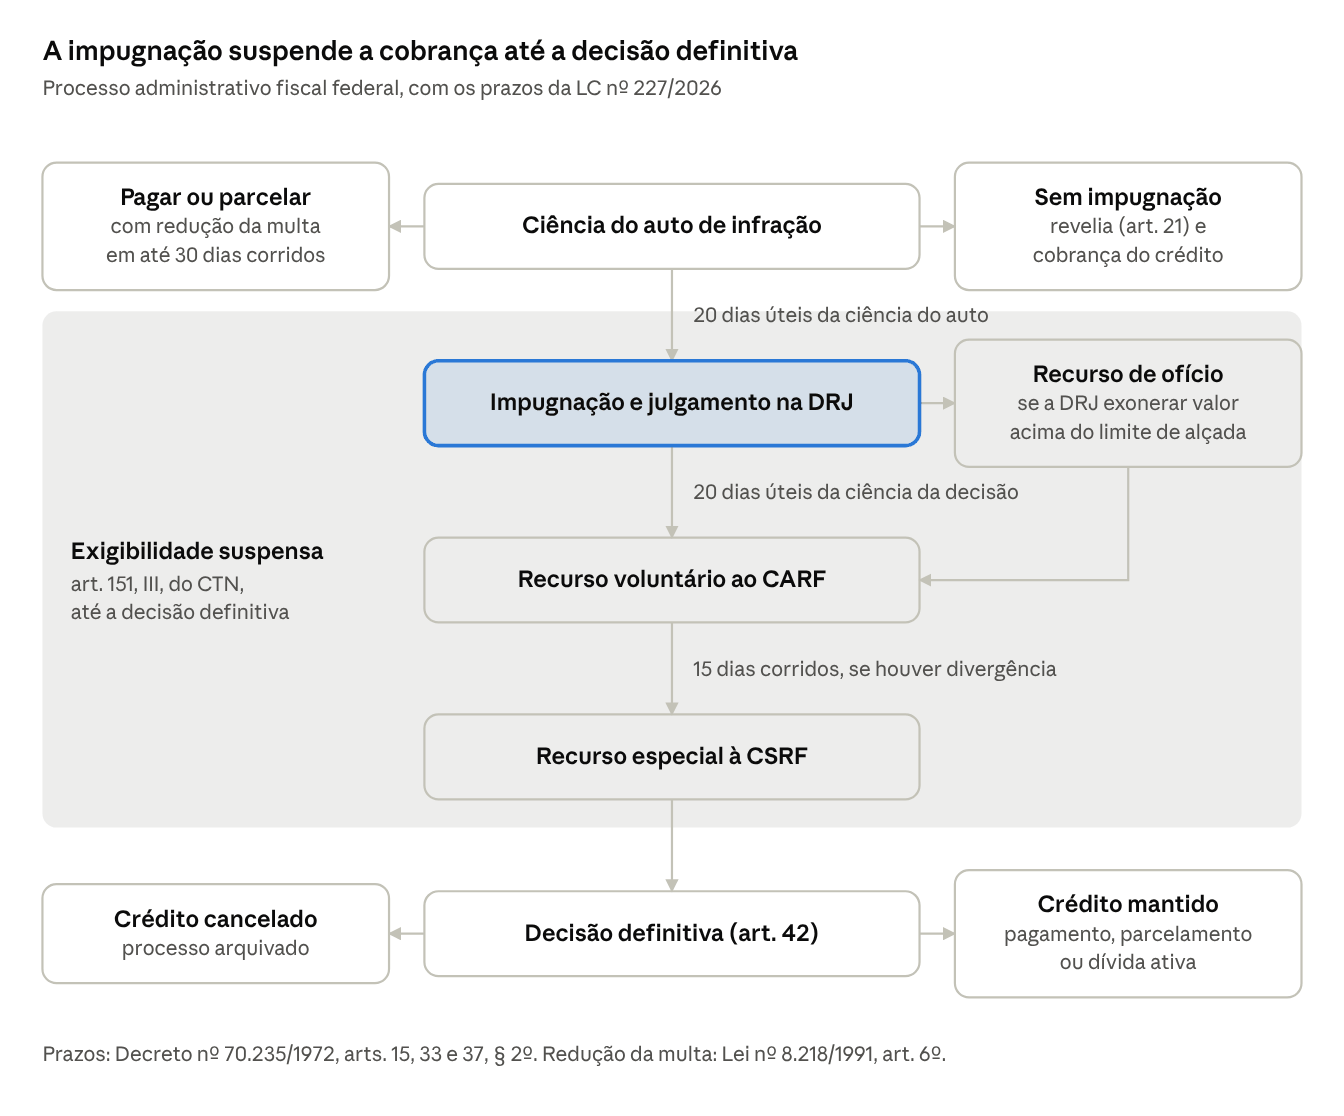
Quando não há recurso, a decisão da etapa anterior se torna definitiva; com a impugnação, a cobrança aguarda esse momento.
Provas e documentos relevantes
A impugnação é um projeto de prova. Ela deve expor os fatos, os fundamentos, os pontos de discordância e as provas (art. 16, III, do Decreto nº 70.235/1972). A prova documental acompanha a peça, sob pena de preclusão, salvo força maior, fato superveniente ou necessidade de contrapor fatos trazidos depois (art. 16, § 4º).
Teses formais e materiais e a prova que cada uma exige
| Tese | Natureza | Fundamento | O que precisa ser demonstrado |
|---|---|---|---|
| Decadência | Prejudicial de mérito (extingue o crédito) | Arts. 150, §§ 4º a 6º, e 173, I, do CTN; Súmula CARF nº 72 (dolo, fraude ou simulação) | Datas dos fatos geradores, existência de pagamento antecipado e data da ciência do auto |
| Nulidade por incompetência ou cerceamento de defesa | Formal | Arts. 59 e 60 do Decreto nº 70.235/1972 | Prejuízo concreto: fato mal descrito, cálculo incompreensível, documento não franqueado |
| Alteração do fundamento da autuação no julgamento | Formal | Art. 18, § 3º, do Decreto nº 70.235/1972 | Confronto entre o relatório fiscal e a decisão que mudou a acusação |
| Erro na sujeição passiva ou na responsabilidade | Formal e material | Arts. 121, 124 e 135 do CTN | Atos societários, contratos e prova da ausência de interesse comum ou de gestão ilícita |
| Inexistência do fato gerador | Material | Lei de cada tributo | Notas, contratos, laudos e registros contábeis da operação |
| Erro de base de cálculo, alíquota ou crédito | Material | Lei de cada tributo | Memória de cálculo refeita a partir do SPED e dos documentos fiscais |
| Multa qualificada sem prova de sonegação, fraude ou conluio | Material | Art. 44, §§ 1º e 1º-C, da Lei nº 9.430/1996; art. 142, § 8º, do CTN | Cabe ao Fisco individualizar e comprovar o dolo; a defesa aponta a falta dessa prova e a coerência dos registros |
Documentos que costumam decidir o caso
- Escrituração contábil e fiscal do período (ECD, ECF, EFD ICMS/IPI e EFD-Contribuições).
- Notas fiscais, contratos, comprovantes de pagamento e extratos das operações questionadas.
- Respostas às intimações da fiscalização e documentos já entregues ao Fisco.
- Atos societários e procurações, quando houver responsáveis incluídos no auto.
- Laudos técnicos e pareceres contábeis que traduzam a operação para o julgador.
Diligência e perícia
O pedido de perícia deve expor os motivos, formular os quesitos e indicar nome, endereço e qualificação do perito do contribuinte; sem isso, considera-se não formulado (art. 16, IV e § 1º). O julgador pode indeferir a perícia que considerar prescindível ou impraticável (art. 18), e o indeferimento fundamentado não configura cerceamento de defesa (Súmula CARF nº 163). A perícia deve ser reservada, portanto, às questões técnicas que os documentos não resolvem sozinhos.
Se a diligência revelar fatos que agravem a exigência, a lei exige lançamento complementar, com novo prazo de impugnação sobre a matéria modificada (art. 18, § 3º).
Riscos de cada alternativa
Pagar, parcelar, impugnar e ir ao Judiciário não são caminhos equivalentes. Cada um tem custo, prazo e efeito próprios, e a escolha pode ser feita por item do auto.
| Alternativa | Quando tende a fazer sentido | Riscos e custos |
|---|---|---|
| Pagar com redução | Exigência correta, tese fraca ou valor baixo diante do custo da disputa | Encerra a discussão; a redução de 50% só vale até 30 dias corridos da ciência; reaver valor pago indevidamente exige pedido de restituição ou ação própria |
| Parcelar | Valor devido e caixa insuficiente | O pedido deferido é confissão de dívida (art. 12 da Lei nº 10.522/2002); a inadimplência leva à rescisão e à cobrança do saldo |
| Impugnar | Há vício formal, erro de cálculo ou tese de mérito com prova | Os juros Selic continuam correndo, inclusive sobre a multa (Súmula CARF nº 108); após a decisão da DRJ, a redução para pagamento cai para 30% |
| Ação judicial | Tese constitucional, urgência ou via administrativa já esgotada | A ação com o mesmo objeto implica renúncia à via administrativa (art. 38, parágrafo único, da Lei nº 6.830/1980); suspender a cobrança exige depósito integral ou decisão liminar (art. 151, II, IV e V, do CTN); há risco de honorários de sucumbência |
| Transação | Tema incluído em edital de transação no contencioso tributário | Exige desistir de impugnações e recursos e renunciar às ações sobre o crédito (art. 3º, IV e V, da Lei nº 13.988/2020); as condições dependem do edital |
| Não agir | Nunca é a opção técnica | Revelia (art. 21 do Decreto nº 70.235/1972), inscrição em dívida ativa, execução fiscal e perda da certidão |
Dois efeitos costumam ser subestimados. Primeiro, a impugnação suspende a cobrança, mas não os juros: o custo de perder cresce com o tempo. Segundo, a decisão administrativa desfavorável não encerra a discussão, que pode seguir no Judiciário por ação anulatória, mandado de segurança ou embargos à execução fiscal.
Jurisprudência selecionada e contextualizada
Os precedentes abaixo foram conferidos em fontes oficiais em 17/10/2026. A coluna central indica a tese efetivamente aplicada, e não apenas o tema.
| Precedente | Tese aplicável | Uso na defesa |
|---|---|---|
| STJ, Primeira Turma, REsp 2.118.134/RJ, Rel. Min. Regina Helena Costa, julgado em 04/11/2025, DJEN de 12/11/2025 | É defeso à autoridade julgadora "inovar ou alterar as balizas jurídicas do lançamento fiscal"; a mudança exige lançamento complementar e nova impugnação, sob pena de nulidade (art. 18, § 3º, do Decreto nº 70.235/1972) | Comparar a decisão da DRJ ou do CARF com o relatório fiscal |
| STJ, Primeira Seção, Súmula 622, aprovada em 12/12/2018, DJe de 17/12/2018; no mesmo sentido, Segunda Turma, AgInt no AREsp 1.301.199/RJ, Rel. Min. Mauro Campbell Marques, julgado em 04/12/2018, DJe de 11/12/2018 | A notificação do auto faz cessar a decadência; enquanto pendentes, os recursos impedem inscrição em dívida ativa e execução, e a prescrição só começa após o fim da instância administrativa e do prazo para pagamento voluntário | Fixar o marco da decadência e afastar a cobrança durante o processo |
| STJ, Primeira Turma, AgInt no REsp 2.109.509/RS, Rel. Min. Sérgio Kukina, julgado em 05/08/2025, DJEN de 21/08/2025 | "Não ocorre a incidência da prescrição intercorrente em sede de processo administrativo fiscal" (no mesmo sentido, Súmula CARF nº 11) | A demora do julgamento não extingue o crédito; nas infrações aduaneiras de natureza não tributária a regra é outra (Tema 1.293 do STJ) |
| STJ, Primeira Seção, REsp 973.733/SC (Tema 163), Rel. Min. Luiz Fux, julgado em 12/08/2009, DJe de 18/09/2009 | Sem pagamento antecipado, e sem dolo, fraude ou simulação, a decadência conta-se do primeiro dia do exercício seguinte àquele em que o lançamento poderia ser feito (art. 173, I, do CTN) | Calcular a decadência período a período |
| STF, Tribunal Pleno, ADI 1.976/DF, Rel. Min. Joaquim Barbosa, julgada em 28/03/2007, DJ de 18/05/2007; Súmula Vinculante 21, aprovada em 29/10/2009, DJe de 10/11/2009 | É inconstitucional exigir depósito ou arrolamento prévios para admitir recurso administrativo | Recorrer sem oferecer garantia |
| STF, Tribunal Pleno, RE 736.090/SC (Tema 863), Rel. Min. Dias Toffoli, julgado em 03/10/2024, DJe de 29/11/2024 | A multa qualificada por sonegação, fraude ou conluio limita-se a 100% do débito, ou 150% na reincidência; o limite vale desde a Lei nº 14.689/2023 e alcança os processos pendentes de conclusão naquela data | Limitar multas qualificadas; a LC nº 236/2026 levou esses tetos ao CTN (art. 113-A) |
| STF, Tribunal Pleno, RE 640.452/RO (Tema 487), Rel. Min. Luís Roberto Barroso, redator do acórdão Min. Dias Toffoli, julgado em 17/12/2025, acórdão publicado em 07/04/2026 | A multa isolada por obrigação acessória fixada em percentual não pode passar de 60% do tributo vinculado (100% com agravantes) ou, sem tributo vinculado, de 20% do valor da operação (30% com agravantes); não alcança multas predominantemente administrativas, como as aduaneiras | Contestar multas formais desproporcionais |
| STF, Tribunal Pleno, Súmula Vinculante 24, aprovada em 02/12/2009, DJe de 11/12/2009 | Não se tipifica crime material contra a ordem tributária (art. 1º, I a IV, da Lei nº 8.137/1990) antes do lançamento definitivo | Medir a exposição penal ligada à autuação |
| STF, Tribunal Pleno, RE 233.582/RJ, Rel. para o acórdão Min. Joaquim Barbosa, julgado em 16/08/2007, DJe de 16/05/2008 | É constitucional tratar a ação judicial como renúncia à via administrativa (art. 38, parágrafo único, da Lei nº 6.830/1980) | Escolher a via antes de ajuizar |
Checklist de providências
- Data de ciência registrada e prazo de 20 dias úteis lançado na agenda, com data interna de segurança
- Prazo de 30 dias corridos da redução de 50% da multa anotado à parte
- Processo digital completo baixado: auto, Termo de Verificação Fiscal, demonstrativos e termos de intimação
- Todos os autuados e responsáveis identificados, cada um com a sua data de ciência
- Ausência de ação judicial com o mesmo objeto confirmada
- Períodos autuados confrontados com a decadência (arts. 150, §§ 4º a 6º, e 173 do CTN)
- Cálculo refeito: base, alíquota, créditos, multa e juros
- Cada tese ligada a um documento ou a um quesito de perícia
- Toda a matéria contestada de forma expressa, inclusive a multa (art. 17 do Decreto nº 70.235/1972)
- Perícia, se necessária, pedida com quesitos e perito indicado (art. 16, IV)
- Parcela incontroversa avaliada para pagamento com redução
- Protocolo feito no e-CAC, com recibo arquivado
- Certidão fiscal conferida após o protocolo
Perguntas frequentes
Qual é o prazo para apresentar defesa em auto de infração federal? Vinte dias úteis contados da ciência, nas intimações feitas desde 14 de janeiro de 2026 (art. 15 do Decreto nº 70.235/1972, na redação da LC nº 227/2026). Exclui-se o dia da ciência, inclui-se o do vencimento, e os prazos processuais ficam suspensos de 20 de dezembro a 20 de janeiro. Para intimações feitas até 31/03/2026, valia o prazo que vencesse por último entre 20 dias úteis e 30 dias corridos (ADI RFB nº 2/2026).
O prazo de 20 dias úteis vale para ICMS, ISS, IPTU ou ITBI? Não. Estados e municípios têm leis próprias, com prazos e contagens diferentes. O quadro comparativo da seção de distinções mostra as regras do Estado e do Município do Rio de Janeiro.
A impugnação suspende a cobrança e garante a certidão? Sim, quanto ao débito impugnado. A exigibilidade fica suspensa (art. 151, III, do CTN) e, sem outros débitos exigíveis, a empresa tem direito à certidão positiva com efeitos de negativa (art. 206 do CTN).
É preciso depositar ou arrolar bens para recorrer? Não. O CTN veda a exigência de caução ou depósito para impugnar ou recorrer (art. 151, § 2º, incluído pela LC nº 236/2026), na linha da Súmula Vinculante 21 do STF.
Posso impugnar só parte do auto e pagar o restante? Sim. A parte não contestada é cobrada em autos apartados e pode ser paga com a redução legal, enquanto a parte impugnada segue em julgamento (arts. 17 e 21, § 1º, do Decreto nº 70.235/1972).
Posso juntar documentos depois da impugnação? Em regra, apenas nas exceções do art. 16, § 4º: força maior, fato ou direito superveniente, ou para contrapor fatos e razões trazidos depois. O pedido deve demonstrar a exceção em petição própria (art. 16, § 5º).
O que acontece se o prazo for perdido? Há revelia (art. 21): o crédito se torna definitivo na via administrativa e segue para cobrança e inscrição em dívida ativa. A discussão passa a ser judicial e, para suspender a cobrança, depende de depósito, decisão liminar ou garantia na execução fiscal.
Posso ir direto ao Judiciário? Pode, mas a ação com o mesmo objeto implica renúncia à via administrativa (art. 38, parágrafo único, da Lei nº 6.830/1980; Súmula CARF nº 1). A via judicial tende a fazer sentido quando a tese é de inconstitucionalidade, que o CARF não aprecia (art. 26-A do Decreto nº 70.235/1972; Súmula CARF nº 2).
Nota de atualização
Texto revisado em 17 de outubro de 2026. A legislação federal foi conferida no Planalto, inclusive o Decreto nº 70.235/1972 com as alterações do art. 173 da Lei Complementar nº 227/2026 e o CTN com as alterações da Lei Complementar nº 236/2026, e nas orientações da Receita Federal sobre prazos processuais. A jurisprudência foi conferida nos portais do STF, do STJ e do CARF. Próxima revisão programada: 17 de outubro de 2027, ou antes, se houver mudança legislativa ou precedente vinculante.
Autor: André Moraes, advogado (OAB/RJ nº 255.247), sócio da mbc. Advogados, com atuação em direito tributário, administrativo e constitucional.
Este conteúdo é informativo e não substitui a análise do caso concreto.
Leitura relacionada e contato
Cada autuação exige conferência do documento, da data de ciência e da legislação do ente que lavrou o auto. Para aprofundar, consulte os demais artigos da série sobre processo administrativo fiscal:
- Recebi um auto de infração: o que fazer nas primeiras 48 horas
- Prazo para impugnar auto de infração federal: o que mudou em 2026
- Pagar com desconto ou apresentar defesa? Como comparar os cenários
- A impugnação suspende a cobrança e protege a certidão fiscal?
A mbc. Advogados mantém seus canais institucionais de contato neste site para informações sobre a análise técnica de autuações fiscais.
- Formulário de contato
- Telefone: +55 (21) 96452-7710
- WhatsApp: +55 (21) 96452-7710 (abre em nova aba)
- E-mail: contato@mbcadv.com
Fontes consultadas
Legislação federal e orientações oficiais:
- Decreto nº 70.235/1972, texto compilado (Planalto) (abre em nova aba)
- Lei Complementar nº 227/2026 (Planalto) (abre em nova aba)
- Lei Complementar nº 236/2026 (Planalto) (abre em nova aba)
- Lei nº 13.988/2020 (Planalto) (abre em nova aba)
- Receita Federal: perguntas e respostas sobre prazos processuais da LC nº 227/2026 (abre em nova aba)
- CARF: Carta de Serviços (abre em nova aba) e súmulas consolidadas (abre em nova aba)
Jurisprudência:
- STJ, Informativo de Jurisprudência n. 28, Edição Extraordinária (REsp 2.118.134/RJ) (abre em nova aba)
- STJ, Informativo n. 860 (AgInt no REsp 2.109.509/RS) (abre em nova aba)
- Demais acórdãos e súmulas do STJ: pesquisa de jurisprudência do STJ (SCON); precedentes do STF: portal de jurisprudência do STF
Estado e Município do Rio de Janeiro:
- Decreto-Lei nº 5/1975, Código Tributário Estadual (ALERJ) (abre em nova aba)
- Decreto nº 14.602/1996, consolidação de 2019 (Prefeitura do Rio) (abre em nova aba), com as alterações posteriores, como o Decreto nº 55.187/2024
- Prefeitura do Rio: pagamento de auto de infração de ISS com desconto (abre em nova aba)
- Prefeitura do Rio: Conselho de Contribuintes (abre em nova aba)